Affitti brevi e Case vacanza
Avviare un Affitto Breve: Tutti i Passi Burocratici Senza Errori
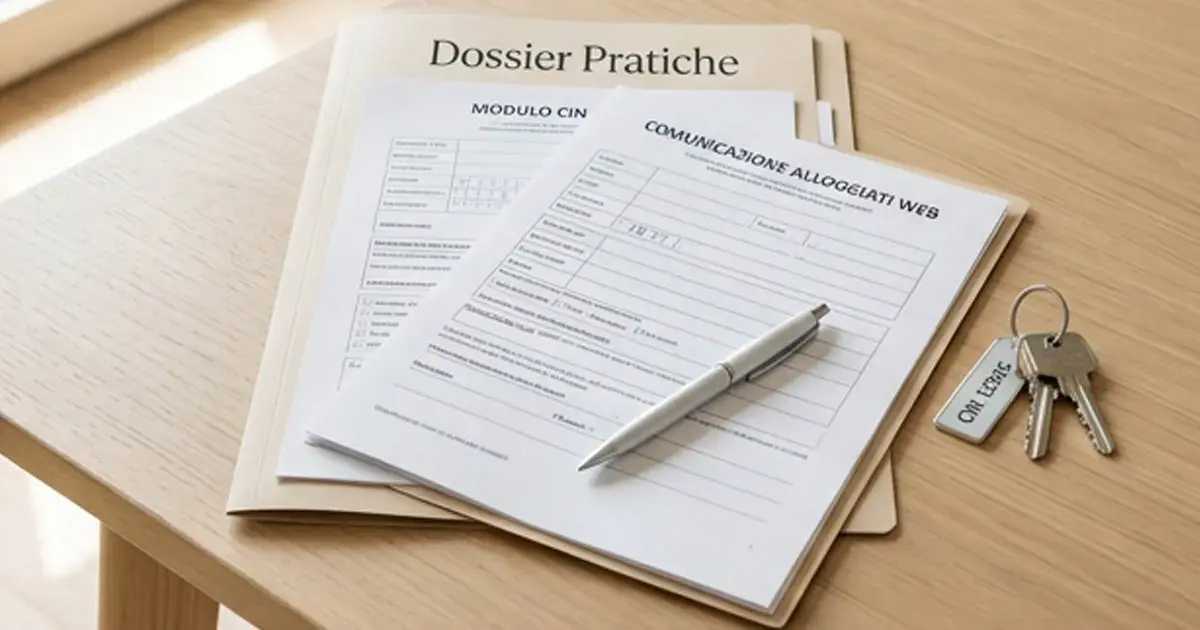
- 1. La normativa degli affitti brevi: Differenza tra locazione turistica pura e attività ricettiva imprenditoriale o non imprenditoriale.
- 2. Il Codice Identificativo Nazionale (CIN): Obblighi di legge, esposizione e iscrizione alla Banca Dati Strutture Ricettive (BDSR).
- 3. Adempimenti di pubblica sicurezza: Come funziona la comunicazione degli ospiti tramite il portale Alloggiati Web della Polizia di Stato.
- 4. Aspetti fiscali e imposta di soggiorno: Cedolare secca al 21% e riscossione della tassa turistica comunale.
- 5. Gestire e promuovere la tua struttura su radar.casa: Visibilità mirata per case vacanze e appartamenti turistici.
- 6. Fonti ufficiali e link di consultazione istituzionale.
1. La normativa degli affitti brevi: distinguere le tipologie di gestione
Gestire un immobile con la formula dell’affitto breve (o locazione turistica) rappresenta una straordinaria opportunità per valorizzare una seconda casa o un appartamento inutilizzato. Tuttavia, prima di pubblicare il primo annuncio, è fondamentale comprendere il quadro normativo italiano per operare nella piena legalità.
La legge distingue principalmente tra:
- Locazione turistica non imprenditoriale (o privata): Riguarda i proprietari o possessori che concedono in locazione immobili per finalità turistiche senza fornire servizi aggiuntivi di tipo alberghiero (come il cambio biancheria giornaliero, la somministrazione di colazioni o la pulizia quotidiana dei locali). In questo regime non è generalmente richiesta la partita IVA, a patto che l’attività non assuma carattere continuativo e professionale.
- Attività ricettiva imprenditoriale: Si configura quando si gestiscono più unità abitative in modo continuativo, organizzato e con l’offerta di servizi accessori tipici delle strutture alberghiere. In questo caso è obbligatorio l’apertura della Partita IVA, l’iscrizione al Registro delle Imprese (Camera di Commercio) e la presentazione della SCIA (Segnalazione Certificata di Inizio Attività) al SUAP del Comune competente.
2. Il Codice Identificativo Nazionale (CIN) e la Banca Dati BDSR
Negli ultimi anni la normativa sugli affitti brevi è stata profondamente uniformata a livello nazionale per contrastare l’abusivismo e garantire trasparenza ai viaggiatori. Il pilastro di questa riforma è il CIN (Codice Identificativo Nazionale).
- Cos’è il CIN: È un codice alfanumerico unico che deve essere richiesto da chiunque offra in locazione breve un immobile a fini turistici.
- Come si ottiene: Il proprietario deve accedere alla Banca Dati Nazionale delle Strutture Ricettive (BDSR) gestita dal Ministero del Turismo, autenticandosi tramite SPID o CIE, e verificare i dati catastali dell’immobile associando i requisiti di sicurezza obbligatori (es. rilevatori di gas combustibili e monossido di carbonio funzionanti, estintori portatili a norma).
- L’obbligo di esposizione: Il CIN deve essere obbligatoriamente esposto all’esterno dell’edificio in cui è collocato l’immobile (ove consentito dai regolamenti condominiali o locali) e inserito in qualsiasi annuncio pubblicato sui portali online, sui social network e sui siti vetrina come radar.casa. L’assenza del CIN comporta sanzioni amministrative pecuniarie molto elevate.
3. Gli obblighi di pubblica sicurezza: il portale Alloggiati Web
Anche se si opera in forma privata e non imprenditoriale, la legge italiana (Testo Unico delle Leggi di Pubblica Sicurezza – TULPS) impone ai locatori di comunicare le generalità degli ospiti all’autorità di pubblica sicurezza per fini di controllo e monitoraggio.
- Come funziona: Prima dell’arrivo o entro le 24 ore successive al check-in (per soggiorni inferiori alle 24 ore la comunicazione è immediata), il proprietario deve trasmettere i dati anagrafici degli ospiti (documento d’identità, data di arrivo) telematicamente tramite il portale Alloggiati Web della Polizia di Stato.
- Credenziali di accesso: Per ottenere le credenziali di accesso, occorre presentare apposita richiesta telematica o recarsi presso la Questura territorialmente competente. Gestire questa procedura con puntualità è un obbligo inderogabile per qualsiasi gestore.
4. Aspetti fiscali: cedolare secca e imposta di soggiorno
Dal punto di vista fiscale, i redditi derivanti dalle locazioni brevi (inferiori a 30 giorni) possono beneficiare del regime della cedolare secca, che prevede un’imposta sostitutiva del 21% sul canone lordo percepito, senza obbligo di calcolarla sugli scaglioni IRPEF tradizionali (la percentuale può salire al 26% dal secondo immobile in poi gestito in regime di locazione breve).
Inoltre, molti Comuni italiani applicano l’Imposta di Soggiorno:
- Il proprietario ha il compito di riscuotere l’imposta direttamente dagli ospiti al momento del check-in (in contanti o tramite sistemi elettronici) e di riversarla trimestralmente o annualmente al Comune secondo le modalità stabilite dal regolamento locale, presentando le relative dichiarazioni periodiche.
5. Promuovere la tua casa vacanza in modo efficace su radar.casa
Per intercettare turisti e viaggiatori alla ricerca di un soggiorno confortevole, la scelta del canale di promozione fa la differenza. Pubblicare la tua struttura su radar.casa ti consente di valorizzare al massimo il tuo immobile, inserendo fotografie professionali, descrizioni dettagliate delle attrattive locali, il codice CIN obbligatorio e offrendo un canale di contatto diretto e senza commissioni di intermediazione esagerate.
6. Fonti ufficiali e link di consultazione
Per verificare le procedure aggiornate e accedere alle piattaforme ministeriali:
- Portale ufficiale e guida al CIN: Ministero del Turismo – BDSR
- Adempimenti di pubblica sicurezza: Polizia di Stato – Servizio Alloggiati Web
Link per condividere
Altri articoli nella stessa rubrica
Cerchi casa o vuoi farti trovare?
Cerca sulla mappa